


提成制,可能是销售管理中最容易被寄予厚望、也最容易被误解的工具。很多企业以为,只要提成比例够高、发放够快,销售就会自动奔向战略目标。但现实常常相反:合同额上去了,利润没上去;老产品卖得欢,新产品推不动;年底冲得猛,年初躺得平;销售部门“疲于奔命”,协同部门“按部就班”。
一家深耕装备制造的A公司就遇见了上述问题:战略明明要转型,销售团队却像是“对着干”,转型推进两年收效甚微,经营反而出现了盈利收窄、新品滞销的状况。
问题到底出在哪?这些问题跟提成制有什么关系?提成制到底应该“提”什么“成”?本文结合我们为A公司做的提成制优化项目,从问题诊断到方案设计,系统介绍应如何构建一套精准有效的提成制管理体系。
一、背景简介:战略很清晰,销售却“跟不上”
A公司为装备制造类企业,主营高端工业装备的研发、生产与销售,其销售模式以B2B对公销售为主,销售周期从数周到数年不等,客户覆盖航空航天、汽车、冶金等国家重点制造业领域。
近年,受行业同质化竞争加剧、单设备利润持续收窄影响,A公司明确提出“从设备供应商向整体解决方案服务商转型”的战略方向,希望通过高附加值的系统解决方案与战略新品,突破发展瓶颈。
但转型以来效果远不及预期,暴露出以下四个主要症状:
一是“增长陷阱”:合同规模持续增长,但毛利率逐年下滑,回款周期拉长,现金流压力加大。
二是“产品偏科”:销售人员普遍偏好短平快的成熟老产品,战略新品与解决方案订单占比过低,产品结构升级停滞。
三是“节奏失衡”:年初销售动力不足,订单、回款高度集中在第四季度,公司生产运营节奏被打乱。
四是“协同乏力”:大型项目销售中,销售部门单打独斗,中、后台部门配合意愿低,大项目推进效率低下。
对此,A公司委托我们,希望通过对销售人员提成制的系统优化,激发销售团队活力,促进战略落地。
症状已经摆在桌面上,但症状不是答案。要开药方,得先找出病根。
二、问题诊断:销售行为“跑偏”,症结在提成机制上
上述主要症状,表面看是销售团队执行不力,深入调研后我们发现,核心根源在于原提成机制未基于公司战略适时调整,形成以下四大机制缺陷:
(一)提成标的指向失准,价值定义不清
A公司的原提成指标以合同额(占比70%)为核心,辅以开票额(占比15%)、回款额(占比15%),未考虑“利润”“风险”因素。结果销售人员不关注毛利——只要签回来就行;不在乎回款——占比很低;不在乎技术含量——越简单越能快速成交。最终,公司拿到的是“纸面收入”,而不是“真正想要的‘价值’”。
(二)价值缺乏有效牵引,战略传导失效
A公司原方案中卖一台设备和卖成套装备提成比例几乎相同。在该机制下,销售人员自然主推难度低、销售快的成熟产品。同时,提成比例未区分新老客户,资深销售守着几个传统大客户就能稳稳完成年度目标,不愿碰技术复杂、交付周期长、回款风险高的新项目;新人销售缺乏客户资源,投入大量精力却收效甚微,整个销售团队缺乏活力和动力。
(三)兑现与经营未耦合,业绩节奏紊乱
A公司的提成按年度清算,且原提成方案设计准确性不足,年初将提成比例设得很低,年底还要视情况“打折”。于是,销售人员在签单上普遍把意向客户留到下半年集中签约,以便争取更高的累计提成比例;在回款上抱着“年内回款即可”的心理,对回款节点重视不足;在任务上只求达到年度任务目标,以防出现业绩做得好,年底提成比例下调,明年目标加码的情况。
(四)忽视配合部门贡献,协同动力不足
A公司的市场销售需要销售、技术、职能、生产等不同序列人员协同作战,但提成几乎全部落到单一销售团队名下。该机制难以调动技术、职能、生产等团队积极性,技术、交付团队在评估资源分配优先级时,销售因素仅作为参考项,影响公司市场销售的效率和效果。
三、破局之道:BONUS模型,打造精准导向的提成体系
找准了机制上的病根,就要开出精准的药房。我们以企业的合规管理为底线,以促进A公司战略转型为目标,确立四项设计原则,对应构建BONUS五维提成模型,形成从问题识别到方案落地的闭环:
(一)设计原则
1.战略导向原则:锚定企业长期战略目标,并将战略拆解为销售团队可执行的量化动作,通过差异化的激励权重,精准引导销售团队的资源倾斜方向。
2.价值平衡原则:根据销售项目中不同角色的实际贡献度,平衡个人与团队的收益分配比例,找到合理的分配平衡点,确保各类人员的有效协同。
3.风险控制原则:将销售的提成收入与订单的盈利质量、风险控制节点强绑定,确保销售行为真正服务于企业的长期价值创造,而非短期业绩变现。
4.公开透明原则:提成制的计算逻辑、考核标准、发放条件、审批流程等规则细节对全部销售团队公开,同时,提成的核算过程标准化、可溯源。
(二)设计要点
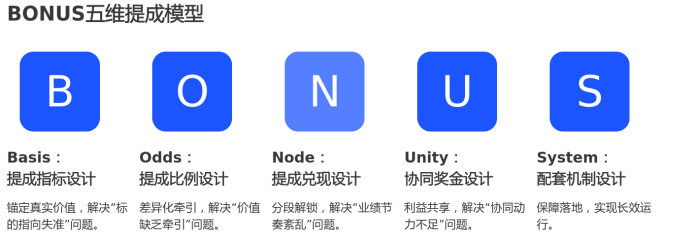
1.B-Basis:提成指标设计——锚定真实价值,解决“标的指向失准”问题
提成指标设计是提成制的基础与核心,直接影响销售的行为导向。针对原指标导致的“重纸面收入、轻实际价值”问题,我们设计了“销售价值贡献”(V_Contribution)指标作为统一核算基数:
V_Contribution = 项目净回款 - 项目直接成本 - 内部资金占用成本 - 风险拨备 |
其中:
(1)项目净回款:强调实收,规避坏账。从机制上让销售人员比财务更关心回款进度,以破解“重签约、轻回款”的管理痛点。
(2)项目直接成本:除设备采购、交付人工外,销售个人产生的超额费用、专项差旅等一并计入项目直接成本,倒逼销售人员主动控制费用,解决“利润被侵蚀”问题。
(3)内部资金占用成本:从开票到回款的账期天数计息扣减项目价值,驱动销售人员主动争取更有利的付款条款,缩短回款周期,缓解公司现金流压力。
(4)风险拨备:对超长期项目、信用评级较低的高风险客户预先计提2%-5%的风险成本,把潜在风险提前计入项目核算,避免“销售拿提成、公司担坏账”。
这套核算规则既规避直接“利润提成”的合规与核算难题,又实现了可留痕、可追溯、可审计,适配企业的管理要求。
2.O-Odds:提成比例设计——差异化牵引,解决“价值缺乏牵引”问题
提成比例是价值导向最直接的体现。针对原提成比例差异过小导致的“战略行为无溢价、销售人员走捷径”问题,我们将单一比例升级为“产品—客户—业绩”三维战略价值矩阵,通过调节系数拉开回报差距,让难度越高、战略价值越大的订单,回报约丰厚,引导销售资源向战略方向倾斜:
最终个人提成 = Σ(各项V_Contribution × 产品系数 × 客户系数 × 目标阶梯比例) |
其中:
(1)产品系数:基于近3年产品毛利、推广难度、战略定位的数据回归分析,设定战略新品系数为1.3,成熟主力产品系数为1.0,即将退市产品系数为0.7。系数间0.3的溢价空间既能覆盖销售投入和技术门槛,又能形成足够的激励拉力,引导销售人员主动推广新品。
(2)客户系数:这是解决“老销售躺平、新销售困难”的针对性设计。我们将客户分为三类差异化设置:全新开发客户首单系数1.4。经内部数据验证,新客户开发难度是存量客户的5倍以上,1.4的溢价匹配开发成本与风险;次年复购下调至1.1,以鼓励持续深耕;存量客户的新增品类/新增业务订单系数1.2,以激励挖掘存量客户价值;存量客户自然维持的常规复购订单系数为0.9,倒逼资深销售走出舒适区。
(3)目标阶梯比例:设置底线、基本、超额等多个目标区间,对应阶梯式提升的提成比例,鼓励销售人员挑战更高目标,同时调控全年业绩节奏,缓解“年初磨洋工、年底冲业绩”问题。
3.N-Node:提成兑现设计——分段解锁,解决“业绩节奏紊乱”问题
B2B项目周期长、风险点多,年底清算要么激励滞后没动力,要么风险后置留隐患。针对A公司原有“年度统一清算”导致的业绩节奏紊乱、收益与风险不匹配问题,我们按项目关键里程碑分段支付提成,既实现销售即时正反馈,又锁牢全周期责任:
(1)签约并收预付款:兑现20%。销售前端拓展动作完成,给予即时正反馈,兑现比例基于首付款比例挂钩,避免“签单就拿钱”。
(2)交付验收完毕:兑现50%。产品与服务价值得到客户正式确认,这是项目价值落地的核心节点,因此设置最高兑现比例,同时绑定交付质量与客户验收结果,倒逼销售协同交付团队保障项目质量。
(3)全部回款完成:兑现20%。项目资金全额落袋,兑现20%,强化回款责任,让销售全程关注回款流程。
(4)质保期满/无后续风险:兑现不低于10%。锁定长期责任,防范交付质量瑕疵与销售过度承诺风险,同时匹配装备制造行业1-2年的质保周期特性。
在落地实施中,里程碑兑现触发由财务、项目管理系统数据自动推送,减少人工干预。同时建立“坏账追溯扣回”机制,明确若最终形成坏账,前期已发对应提成将从后续奖金中扣回,并在劳动合同补充协议中明确。
4.U-Unity:协同奖金设计——利益共享,解决“协同动力不足”问题
针对“部门间协同动力不足”这一问题,我们为大型复杂项目设立项目总奖金池,采用“二次分配”模式,兼顾规则公平与管理弹性:
奖金池 = 项目总V_Contribution × 项目提成比例 |
其中:
(1)一次分配:公司预设不同项目类型的角色标准系数,由项目负责人根据各团队实际贡献,在权限内调整切分。
其中,对于强协同的复杂订单,销售团队占比设为40%-50%,技术、交付、售后团队占比50%-60%;公司级战略大客户订单,,更依赖平台品牌与资源支持,销售团队占比进一步下调至30%-40%。越依赖平台能力的项目,越弱化单一团队占比,强化平台协同价值。
(2)二次分配:各团队负责人基于成员响应速度、方案质量、客户满意度等实际表现进行内部分配,并说明调节理由,做到分配有据可查,避免“拍脑袋”分钱,同时激活团队内部的竞争与协作。
5.S-System:配套机制设计——保障落地,实现长效运行
提成体系不是孤立的规则,必须有配套机制保驾护航,结合A公司的管理实际与方案落地需求,我们重点设计了六项配套机制:
(1)提成方案调整:每年年底由公司管理层、销售、财务、人力、合规等多部门共同审视系数矩阵和分配导向,修订方案,保证方案锚定战略,避免机制僵化。
(2)方案模拟测算:方案确定前用最近12个月的数据做全样本测算,评估预算和个体收入变化,对受冲击较大的员工设置6个月过渡期保护机制,确保平稳落地。
(3)绩效工资统筹:A公司销售人员除提成工资外还设有绩效工资。我们对绩效考核指标进行统筹设计,使绩效考核指标与提成指标相互衔接,各有侧重,形成合力,同时避免重复考核,造成内耗。
(4)提成方案宣贯:我们在集中宣贯的基础上,将复杂的提成方案精炼为《销售人员提成方案说明书》,人手一册,让销售人员能够自行算出不同行为的不同回报,解决规则不透明、员工不信任的问题。
(5)数字系统配套:基于我们的建议,A公司在数字化系统中配套增加销售人员个人提成进度查询界面,实现销售人员对业绩完成情况、提成核算进度、待办事项的实时查询。
(6)争议问题处理:建立“直接上级——HR部门——合规部门”的三级申诉路径,明确各环节的响应时限和裁决权限,确保争议处理的高效、公开、透明。
四、启示:“分钱艺术”到“战略翻译”的三个关键动作
回到开篇的问题:提成制到底该“提”什么“成”?答案从来不在合同额的绝对值里,也不在回款率的百分比上。它的本质是一次“战略翻译”——把企业的战略目标、价值偏好、风险底线,翻译成销售能看懂、算得清、会执行的激励规则。而BONUS模型的核心,就是让每一位销售人员都能从机制中读出企业的战略优先级,自愿走向那条难而正确的路。
要做好提成制设计,一定要做好以下三个关键动作:
一是“价值校准”,明确定义核算基数。很多企业提成制设计第一步就选错了基数。我们需要先问自己:企业到底想让销售创造什么价值?如果要利润,就把直接成本、超额费用计入核算;如果要现金流,就把回款节点、资金占用成本计入核算……进而从根上把销售的利益和企业的利益对齐,这是所有激励的前提。
二是“差异牵引”,把战略翻译成系数差。战略不是口号,要变成真金白银的差距。如果企业推新品、拓新客、做解决方案是战略重点,就必须给这些行为更高的提成系数,且差距要足够覆盖额外的投入与风险。
三是“节奏耦合”,让激励和经营同频。一般不要搞年度一次性兑现,要按项目里程碑分段解锁,把长期目标拆解成即时正反馈。同时配套坏账追溯机制,让销售不仅对签单负责,更要在签单时考虑到合同条款对项目全生命周期结果的影响。
说到底,提成制要提的不是“数字之成”,而是企业战略真正想要的“价值之成”。只有当提成不再是被动的事后算账,而是主动的战略引路,销售的每一次冲锋,才能成为企业高质量增长的扎实脚步。
推荐阅读
-
央企区域新能源资产整合案例:创新“专业主建+区域主战”模式
面对新能源资产分散、管理流程冗余、专业能力不足三大痛点,某央企在陕西区域创新提出了“专业主建+区域主战”的整合模式。通过构建“1+8+7”三级联动体系,该企业成功破解了专业化纵向穿透与区域化属地运营的
客户案例 重组整合 能源化工 国企改革
阅读更多

-
中汽新能推进专业化整合案例:央企动力电池资源向专业化平台集中
中智咨询认为,专业化整合的难点已从“整”转向“合”,当前需着重解决整合后战略、组织、机制、文化、人员的深度融合问题,真正实现“1+1>2”的协同效应。基于对央国企专业化整合的长期跟踪和管理咨询经
客户案例 新能源 人力资源整合 重组整合 薪酬激励
阅读更多
-
某大型国企改革案例:重组整合背景下的组织管控重塑实践
背景:某大型国企(A集团)是重组整合设立的,资产庞大,业务横跨生命科学、材料科学、石油化工等多个领域,旗下境内外上市公司十余家,管理层级复杂、业务多元、整合难度空前。重组整合不仅是资产层面的合并,更是
客户案例 集团总部 新材料 新能源 组织架构 管控模式 治理管控 分类授权
阅读更多
-
以H公司例的科研院所:组织架构与管控模式优化咨询
基于整体管控要求,优化H公司管控模式和管控架构,明确H公司总部功能定位、组织机构设置、部门职责设计;根据下属科研院所的发展需要和业务特点,明确各院所总部组织机构设置、部门职责设计。项目背景H公司作为某
客户案例 集团总部 科研院所 管控模式 组织管控 公司治理
阅读更多
 业务热线:
4008-200-397
阅读更多
查看全部客户案例文章